2025/05/06 Tuesday
橋本龍太郎さんが、首相当時の1997年6月23日、、アメリカのコロンビア大学での講演を終えた後の質疑応答でのコメントで、ジョーク交じりに、日本保有の米国債売却の可能性について触れた。
この質疑応答の部分は、公式の講演報告書には入っていないので、正確を期すために、詳細なやり取りを、このサイトにもとづいて、以下に記してみよう。
まず、聴衆の一人から、次のような質問があった。
「過去二十年間にわたって、アメリカのドルは、円に対して、その価値を、半分近く減価してきたという事実を考慮すれば、日本や日本人が、米国債を蓄積し続けることに、長期的な利益があると、あなたは思われますか。」
これに対して、橋本総理は、次のように答えられた。
「この場には、アメリカ連邦政府の職員の方はいらっしゃいませんでしょうね。
本当のことを申し上げれば、われわれは、大量の米国債を売却しようとする気になったことは、幾度かあります。
たとえば、ミッキー・カンターさんとやりあったときとか、アメリカが国際準備通貨としてのドルの役割を維持しようとしなかったときとかですね。
米国債を保有することは、われわれにとって唯一の選択肢ではないのです。
むしろ、米国債を売却して、金を購入することも、もうひとつの選択肢なのです。
でも、日本がいったんそのようなことをしようとなれば、アメリカ経済に計り知れない衝撃を与えることになりますよね。そうじゃないですか?
多くの国が、米国債を、外貨準備高として、保有しています。
これらの国は、ドルが下落しても、米国債を買い続けるでしょうし、そのことは、アメリカ経済にとって、かなりの支えになるはずです。
私は、そうなることを願っているのですが、アメリカが為替レートの安定性の維持に努力し、協力するであろうことは、かなり、明白なはずです。
ですから、われわれは、米国債を売却し、外貨準備を金に変えようとしたい誘惑に、屈服することはないでしょう。」
との発言をされた。
翌日のニューヨーク市場は、1987年のブラックマンデー以来最大の192ポイントの下げ幅を記録した。
その後、日本政府の否定により、沈静化したが、当時、これは、単なるジョークや即席の発言(the cuff remark )ではなく、アメリカの円高誘導に対するけん制(threat)を意図したものだとの説も、流れたのである。
1998年12月17日のニューヨークタイムズは、バンカーズ・トラストのWilliam Overholt氏の例えとして、大恐慌の時の大統領に橋本さんをなぞらえ「ハーバード・フーバー・ハシモト」(フーバー大統領の名前はHerbert C Hoover であるところから、アメリカ恐慌を引き起こしかけた橋本竜太郎さんとの揶揄であろう。)との記事を出した。
この一件があった後、日本保有の米国債売却の話は、日米間でタブー視され続けてきた。
一方、近年の大量の為替介入の結果、日本の保有する米国債は、さらに、増えに増え続けている。
そして、これにもまして増え続けているのが、中国であり、今では、1997年当時の約2.4倍に当たる1200億ドル以上に達している。
橋本総理の発言当時の1997年の米国債の発行残高は、5兆4075億ドルであり、そのうち1兆5千億ドルは米国の公的基金が保有しており、この分は市場に出回らないものであった。
残り3兆5千億ドルのうち34.4%が日本などの海外勢が保有していて、日本は海外勢ではトップで、3兆5千億ドルの8.5%の約2,900億ドルを保有していた。
英国がこれに続き、あとはドイツ、中国の順番で、中国は1.5%の約500億ドルの米国債を保有していた。
当時、日本政府は外貨準備高2,200億ドルの大半を米国債で運用しており、日本の保有額2.900億ドルの半分以上は日本政府の保有であった。
では、現在の状況はどうなのだろう。
政府は、米国債の保有残高を公表していないが、2003年末で、4000億ドル程度と見られている。
これは、1997年当時の日本政府の保有高の約38パーセント増しに当たる。
一方、米国債の発行総額は、2003年7月時点で、6兆7510億ドルと、1997年対比、25パーセントの伸びにとどまっている。
また、このうち、市場性国債が、全体の50.6パーセント、非市場性国債が、全体の49.4パーセントを占め、このうち外国政府向けは、0.2パーセントに過ぎない。
海外保有率は、1997年当時が、20.6パーセントなのに対し、2002年は、18.9パーセントにダウンしている。
このように、米国債の発行総額の増加率に比し、日本政府の米国債保有額の増加率は、著しく大きく、また、米国債の海外保有率がダウンしている中で、日本の保有率が上昇しているといういびつさを見せている。
日本政府の米国債保有率が上昇しているのは、ほかならぬ、円高を是正するために日本が行う巨大化する「円売り・ドル買い」の為替介入の結果である。
政府は、為替介入資金を管理する外国為替資金特別会計で、国債の一種である政府短期証券(外国為替資金証券)を発行して、金融市場から円資金を借り、日銀を通じて外国為替市場で、その円資金をドルと両替する。
それで得たドルで、政府は米国債を買って運用する。
いわば、米国債と、政府短期証券(外国為替資金証券)とは、両建ての関係にあるのだ。
世界最大の債権大国ニッポンの中身とは、実は、このような両建て関係に支えられた名のみのものなのだ。
それでも、米国債を買い続ける大儀名分として、政府は、両国の金利差に求めている。
すなわち、政府は、日米の金利差で、累計28兆円の運用益があるとしている。
橋本発言の1997年の為替介入実績が1兆591億円であったのに対して、2003年度の為替介入総額は、32兆8696億円に達しているという。
米国債保有増加の原因が、ほかならぬ巨大な為替介入の結果であることが、このことから見ても、分かる。
この米国債保有増加の見合いで増加している外国為替資金証券の増加はどうであろう。
1997年4月の外国為替資金証券の金額は約38.8兆円であり、全国債・FBの発行残高に対する比率は13.6%であった。
2002年度末の発行残高は56兆5000億円であり、その後の巨額介入で、外国為替資金特別会計の借入限度枠である79兆円をオーバーすることになったため、2004年度には、借り入れ限度額を140兆円に拡大した。
この外国為替資金証券は、短期国債であり、原則3ヶ月ものであるが、実際は、借り換えの繰り返しによって、長期固定化している。
すなわち、巨額化する国債発行残高の増嵩の大きな要因となっているのだ。
橋本総理の発言当時、そのあまりに影響の大きさに、「橋本総理は、経済オンチ」などの酷評も、一部に見られた。
しかし、その後の米国債の保有動向を見ると、あながち的をえないものではなく、むしろ、この橋本発言は、現在の異常さを見通した発言だったのかも知れない。
特に、9.11以後のリスクヘッジとしての金の相場の堅調などを見ると、「米国債保有のかわりに、金保有を」という発想は、正鵠を得ている。
(近年になり、この忘れかけていた橋本発言の悪夢が、中国の米国債保有増加に増幅され、再び思いだされ、このサイト The Hashimoto Factor) のように、「第二の橋本発言が出るのではないか」と、アメリカ人をいらだたせているようだ。(もっとも、奇妙にも、この The Hashimoto Factor の記事は、日本では、まったく無視されていたのだが。)
日本が米国債の海外保有の相当量を、為替介入の結果として保有しているということは、日米経済にとって、硬直した関係を生んでいる。
日本がいくら、為替介入の結果として、円安ドル高の結果を得たとしても、これまで、ドル安時代に購入した日本保有の米国債についての含み損が発生する。
介入の効果が無く、介入をやめたとしても、日本の買いざさえを失った結果としてのドルの暴落による影響を、日本政府は、米国債の暴落というかたちで、まともに受けることになる。
では、このような為替介入と米国債と国債残高増嵩という、三つの「結ぼれ」を解きほぐすためには、どうしたらよいのだろうか。
これには、アレルギーの減感作に似た対応が必要だろう。
たとえば、為替介入に急速な終止符を打つのではなく、日銀による米国債の直接購入の措置を拡大し、一方で、満期到来分の米国債償還による日本政府保有米国債の漸減を計るというような、異種の冷房と暖房とを交互にかけながら軟着陸を図る方法もあるだろう。
また、累増する外国為替資金証券については、借り換え回数の制限化を図り、実態に見合った長期証券へのなんらかの切り替えを図り、財政再建目標の一環として、外国為替資金証券についても、厳格な対応をしていくべきであろう。
小泉改革は、最後の改革としての財政再建をせまられている。
しかし、当座しのぎで続けてきた日本経済のカンフル剤としての為替介入の残滓が、財政再建への最後の足枷と、いよいよ、なりつつある。
橋本龍太郎さんが、首相当時の1997年6月23日、、アメリカのコロンビア大学での講演を終えた後の質疑応答でのコメントで、ジョーク交じりに、日本保有の米国債売却の可能性について触れた。
この質疑応答の部分は、公式の講演報告書には入っていないので、正確を期すために、詳細なやり取りを、このサイトにもとづいて、以下に記してみよう。
まず、聴衆の一人から、次のような質問があった。
「過去二十年間にわたって、アメリカのドルは、円に対して、その価値を、半分近く減価してきたという事実を考慮すれば、日本や日本人が、米国債を蓄積し続けることに、長期的な利益があると、あなたは思われますか。」
これに対して、橋本総理は、次のように答えられた。
「この場には、アメリカ連邦政府の職員の方はいらっしゃいませんでしょうね。
本当のことを申し上げれば、われわれは、大量の米国債を売却しようとする気になったことは、幾度かあります。
たとえば、ミッキー・カンターさんとやりあったときとか、アメリカが国際準備通貨としてのドルの役割を維持しようとしなかったときとかですね。
米国債を保有することは、われわれにとって唯一の選択肢ではないのです。
むしろ、米国債を売却して、金を購入することも、もうひとつの選択肢なのです。
でも、日本がいったんそのようなことをしようとなれば、アメリカ経済に計り知れない衝撃を与えることになりますよね。そうじゃないですか?
多くの国が、米国債を、外貨準備高として、保有しています。
これらの国は、ドルが下落しても、米国債を買い続けるでしょうし、そのことは、アメリカ経済にとって、かなりの支えになるはずです。
私は、そうなることを願っているのですが、アメリカが為替レートの安定性の維持に努力し、協力するであろうことは、かなり、明白なはずです。
ですから、われわれは、米国債を売却し、外貨準備を金に変えようとしたい誘惑に、屈服することはないでしょう。」
との発言をされた。
翌日のニューヨーク市場は、1987年のブラックマンデー以来最大の192ポイントの下げ幅を記録した。
その後、日本政府の否定により、沈静化したが、当時、これは、単なるジョークや即席の発言(the cuff remark )ではなく、アメリカの円高誘導に対するけん制(threat)を意図したものだとの説も、流れたのである。
1998年12月17日のニューヨークタイムズは、バンカーズ・トラストのWilliam Overholt氏の例えとして、大恐慌の時の大統領に橋本さんをなぞらえ「ハーバード・フーバー・ハシモト」(フーバー大統領の名前はHerbert C Hoover であるところから、アメリカ恐慌を引き起こしかけた橋本竜太郎さんとの揶揄であろう。)との記事を出した。
この一件があった後、日本保有の米国債売却の話は、日米間でタブー視され続けてきた。
一方、近年の大量の為替介入の結果、日本の保有する米国債は、さらに、増えに増え続けている。
そして、これにもまして増え続けているのが、中国であり、今では、1997年当時の約2.4倍に当たる1200億ドル以上に達している。
橋本総理の発言当時の1997年の米国債の発行残高は、5兆4075億ドルであり、そのうち1兆5千億ドルは米国の公的基金が保有しており、この分は市場に出回らないものであった。
残り3兆5千億ドルのうち34.4%が日本などの海外勢が保有していて、日本は海外勢ではトップで、3兆5千億ドルの8.5%の約2,900億ドルを保有していた。
英国がこれに続き、あとはドイツ、中国の順番で、中国は1.5%の約500億ドルの米国債を保有していた。
当時、日本政府は外貨準備高2,200億ドルの大半を米国債で運用しており、日本の保有額2.900億ドルの半分以上は日本政府の保有であった。
では、現在の状況はどうなのだろう。
政府は、米国債の保有残高を公表していないが、2003年末で、4000億ドル程度と見られている。
これは、1997年当時の日本政府の保有高の約38パーセント増しに当たる。
一方、米国債の発行総額は、2003年7月時点で、6兆7510億ドルと、1997年対比、25パーセントの伸びにとどまっている。
また、このうち、市場性国債が、全体の50.6パーセント、非市場性国債が、全体の49.4パーセントを占め、このうち外国政府向けは、0.2パーセントに過ぎない。
海外保有率は、1997年当時が、20.6パーセントなのに対し、2002年は、18.9パーセントにダウンしている。
このように、米国債の発行総額の増加率に比し、日本政府の米国債保有額の増加率は、著しく大きく、また、米国債の海外保有率がダウンしている中で、日本の保有率が上昇しているといういびつさを見せている。
日本政府の米国債保有率が上昇しているのは、ほかならぬ、円高を是正するために日本が行う巨大化する「円売り・ドル買い」の為替介入の結果である。
政府は、為替介入資金を管理する外国為替資金特別会計で、国債の一種である政府短期証券(外国為替資金証券)を発行して、金融市場から円資金を借り、日銀を通じて外国為替市場で、その円資金をドルと両替する。
それで得たドルで、政府は米国債を買って運用する。
いわば、米国債と、政府短期証券(外国為替資金証券)とは、両建ての関係にあるのだ。
世界最大の債権大国ニッポンの中身とは、実は、このような両建て関係に支えられた名のみのものなのだ。
それでも、米国債を買い続ける大儀名分として、政府は、両国の金利差に求めている。
すなわち、政府は、日米の金利差で、累計28兆円の運用益があるとしている。
橋本発言の1997年の為替介入実績が1兆591億円であったのに対して、2003年度の為替介入総額は、32兆8696億円に達しているという。
米国債保有増加の原因が、ほかならぬ巨大な為替介入の結果であることが、このことから見ても、分かる。
この米国債保有増加の見合いで増加している外国為替資金証券の増加はどうであろう。
1997年4月の外国為替資金証券の金額は約38.8兆円であり、全国債・FBの発行残高に対する比率は13.6%であった。
2002年度末の発行残高は56兆5000億円であり、その後の巨額介入で、外国為替資金特別会計の借入限度枠である79兆円をオーバーすることになったため、2004年度には、借り入れ限度額を140兆円に拡大した。
この外国為替資金証券は、短期国債であり、原則3ヶ月ものであるが、実際は、借り換えの繰り返しによって、長期固定化している。
すなわち、巨額化する国債発行残高の増嵩の大きな要因となっているのだ。
橋本総理の発言当時、そのあまりに影響の大きさに、「橋本総理は、経済オンチ」などの酷評も、一部に見られた。
しかし、その後の米国債の保有動向を見ると、あながち的をえないものではなく、むしろ、この橋本発言は、現在の異常さを見通した発言だったのかも知れない。
特に、9.11以後のリスクヘッジとしての金の相場の堅調などを見ると、「米国債保有のかわりに、金保有を」という発想は、正鵠を得ている。
(近年になり、この忘れかけていた橋本発言の悪夢が、中国の米国債保有増加に増幅され、再び思いだされ、このサイト The Hashimoto Factor) のように、「第二の橋本発言が出るのではないか」と、アメリカ人をいらだたせているようだ。(もっとも、奇妙にも、この The Hashimoto Factor の記事は、日本では、まったく無視されていたのだが。)
日本が米国債の海外保有の相当量を、為替介入の結果として保有しているということは、日米経済にとって、硬直した関係を生んでいる。
日本がいくら、為替介入の結果として、円安ドル高の結果を得たとしても、これまで、ドル安時代に購入した日本保有の米国債についての含み損が発生する。
介入の効果が無く、介入をやめたとしても、日本の買いざさえを失った結果としてのドルの暴落による影響を、日本政府は、米国債の暴落というかたちで、まともに受けることになる。
では、このような為替介入と米国債と国債残高増嵩という、三つの「結ぼれ」を解きほぐすためには、どうしたらよいのだろうか。
これには、アレルギーの減感作に似た対応が必要だろう。
たとえば、為替介入に急速な終止符を打つのではなく、日銀による米国債の直接購入の措置を拡大し、一方で、満期到来分の米国債償還による日本政府保有米国債の漸減を計るというような、異種の冷房と暖房とを交互にかけながら軟着陸を図る方法もあるだろう。
また、累増する外国為替資金証券については、借り換え回数の制限化を図り、実態に見合った長期証券へのなんらかの切り替えを図り、財政再建目標の一環として、外国為替資金証券についても、厳格な対応をしていくべきであろう。
小泉改革は、最後の改革としての財政再建をせまられている。
しかし、当座しのぎで続けてきた日本経済のカンフル剤としての為替介入の残滓が、財政再建への最後の足枷と、いよいよ、なりつつある。
橋本龍太郎さんが、首相当時の1997年6月23日、、アメリカのコロンビア大学での講演を終えた後の質疑応答でのコメントで、ジョーク交じりに、日本保有の米国債売却の可能性について触れた。
この質疑応答の部分は、公式の講演報告書には入っていないので、正確を期すために、詳細なやり取りを、このサイトにもとづいて、以下に記してみよう。
まず、聴衆の一人から、次のような質問があった。
「過去二十年間にわたって、アメリカのドルは、円に対して、その価値を、半分近く減価してきたという事実を考慮すれば、日本や日本人が、米国債を蓄積し続けることに、長期的な利益があると、あなたは思われますか。」
これに対して、橋本総理は、次のように答えられた。
「この場には、アメリカ連邦政府の職員の方はいらっしゃいませんでしょうね。
本当のことを申し上げれば、われわれは、大量の米国債を売却しようとする気になったことは、幾度かあります。
たとえば、ミッキー・カンターさんとやりあったときとか、アメリカが国際準備通貨としてのドルの役割を維持しようとしなかったときとかですね。
米国債を保有することは、われわれにとって唯一の選択肢ではないのです。
むしろ、米国債を売却して、金を購入することも、もうひとつの選択肢なのです。
でも、日本がいったんそのようなことをしようとなれば、アメリカ経済に計り知れない衝撃を与えることになりますよね。そうじゃないですか?
多くの国が、米国債を、外貨準備高として、保有しています。
これらの国は、ドルが下落しても、米国債を買い続けるでしょうし、そのことは、アメリカ経済にとって、かなりの支えになるはずです。
私は、そうなることを願っているのですが、アメリカが為替レートの安定性の維持に努力し、協力するであろうことは、かなり、明白なはずです。
ですから、われわれは、米国債を売却し、外貨準備を金に変えようとしたい誘惑に、屈服することはないでしょう。」
との発言をされた。
翌日のニューヨーク市場は、1987年のブラックマンデー以来最大の192ポイントの下げ幅を記録した。
その後、日本政府の否定により、沈静化したが、当時、これは、単なるジョークや即席の発言(the cuff remark )ではなく、アメリカの円高誘導に対するけん制(threat)を意図したものだとの説も、流れたのである。
1998年12月17日のニューヨークタイムズは、バンカーズ・トラストのWilliam Overholt氏の例えとして、大恐慌の時の大統領に橋本さんをなぞらえ「ハーバード・フーバー・ハシモト」(フーバー大統領の名前はHerbert C Hoover であるところから、アメリカ恐慌を引き起こしかけた橋本竜太郎さんとの揶揄であろう。)との記事を出した。
この一件があった後、日本保有の米国債売却の話は、日米間でタブー視され続けてきた。
一方、近年の大量の為替介入の結果、日本の保有する米国債は、さらに、増えに増え続けている。
そして、これにもまして増え続けているのが、中国であり、今では、1997年当時の約2.4倍に当たる1200億ドル以上に達している。
橋本総理の発言当時の1997年の米国債の発行残高は、5兆4075億ドルであり、そのうち1兆5千億ドルは米国の公的基金が保有しており、この分は市場に出回らないものであった。
残り3兆5千億ドルのうち34.4%が日本などの海外勢が保有していて、日本は海外勢ではトップで、3兆5千億ドルの8.5%の約2,900億ドルを保有していた。
英国がこれに続き、あとはドイツ、中国の順番で、中国は1.5%の約500億ドルの米国債を保有していた。
当時、日本政府は外貨準備高2,200億ドルの大半を米国債で運用しており、日本の保有額2.900億ドルの半分以上は日本政府の保有であった。
では、現在の状況はどうなのだろう。
政府は、米国債の保有残高を公表していないが、2003年末で、4000億ドル程度と見られている。
これは、1997年当時の日本政府の保有高の約38パーセント増しに当たる。
一方、米国債の発行総額は、2003年7月時点で、6兆7510億ドルと、1997年対比、25パーセントの伸びにとどまっている。
また、このうち、市場性国債が、全体の50.6パーセント、非市場性国債が、全体の49.4パーセントを占め、このうち外国政府向けは、0.2パーセントに過ぎない。
海外保有率は、1997年当時が、20.6パーセントなのに対し、2002年は、18.9パーセントにダウンしている。
このように、米国債の発行総額の増加率に比し、日本政府の米国債保有額の増加率は、著しく大きく、また、米国債の海外保有率がダウンしている中で、日本の保有率が上昇しているといういびつさを見せている。
日本政府の米国債保有率が上昇しているのは、ほかならぬ、円高を是正するために日本が行う巨大化する「円売り・ドル買い」の為替介入の結果である。
政府は、為替介入資金を管理する外国為替資金特別会計で、国債の一種である政府短期証券(外国為替資金証券)を発行して、金融市場から円資金を借り、日銀を通じて外国為替市場で、その円資金をドルと両替する。
それで得たドルで、政府は米国債を買って運用する。
いわば、米国債と、政府短期証券(外国為替資金証券)とは、両建ての関係にあるのだ。
世界最大の債権大国ニッポンの中身とは、実は、このような両建て関係に支えられた名のみのものなのだ。
それでも、米国債を買い続ける大儀名分として、政府は、両国の金利差に求めている。
すなわち、政府は、日米の金利差で、累計28兆円の運用益があるとしている。
橋本発言の1997年の為替介入実績が1兆591億円であったのに対して、2003年度の為替介入総額は、32兆8696億円に達しているという。
米国債保有増加の原因が、ほかならぬ巨大な為替介入の結果であることが、このことから見ても、分かる。
この米国債保有増加の見合いで増加している外国為替資金証券の増加はどうであろう。
1997年4月の外国為替資金証券の金額は約38.8兆円であり、全国債・FBの発行残高に対する比率は13.6%であった。
2002年度末の発行残高は56兆5000億円であり、その後の巨額介入で、外国為替資金特別会計の借入限度枠である79兆円をオーバーすることになったため、2004年度には、借り入れ限度額を140兆円に拡大した。
この外国為替資金証券は、短期国債であり、原則3ヶ月ものであるが、実際は、借り換えの繰り返しによって、長期固定化している。
すなわち、巨額化する国債発行残高の増嵩の大きな要因となっているのだ。
橋本総理の発言当時、そのあまりに影響の大きさに、「橋本総理は、経済オンチ」などの酷評も、一部に見られた。
しかし、その後の米国債の保有動向を見ると、あながち的をえないものではなく、むしろ、この橋本発言は、現在の異常さを見通した発言だったのかも知れない。
特に、9.11以後のリスクヘッジとしての金の相場の堅調などを見ると、「米国債保有のかわりに、金保有を」という発想は、正鵠を得ている。
(近年になり、この忘れかけていた橋本発言の悪夢が、中国の米国債保有増加に増幅され、再び思いだされ、このサイト The Hashimoto Factor) のように、「第二の橋本発言が出るのではないか」と、アメリカ人をいらだたせているようだ。(もっとも、奇妙にも、この The Hashimoto Factor の記事は、日本では、まったく無視されていたのだが。)
日本が米国債の海外保有の相当量を、為替介入の結果として保有しているということは、日米経済にとって、硬直した関係を生んでいる。
日本がいくら、為替介入の結果として、円安ドル高の結果を得たとしても、これまで、ドル安時代に購入した日本保有の米国債についての含み損が発生する。
介入の効果が無く、介入をやめたとしても、日本の買いざさえを失った結果としてのドルの暴落による影響を、日本政府は、米国債の暴落というかたちで、まともに受けることになる。
では、このような為替介入と米国債と国債残高増嵩という、三つの「結ぼれ」を解きほぐすためには、どうしたらよいのだろうか。
これには、アレルギーの減感作に似た対応が必要だろう。
たとえば、為替介入に急速な終止符を打つのではなく、日銀による米国債の直接購入の措置を拡大し、一方で、満期到来分の米国債償還による日本政府保有米国債の漸減を計るというような、異種の冷房と暖房とを交互にかけながら軟着陸を図る方法もあるだろう。
また、累増する外国為替資金証券については、借り換え回数の制限化を図り、実態に見合った長期証券へのなんらかの切り替えを図り、財政再建目標の一環として、外国為替資金証券についても、厳格な対応をしていくべきであろう。
小泉改革は、最後の改革としての財政再建をせまられている。
しかし、当座しのぎで続けてきた日本経済のカンフル剤としての為替介入の残滓が、財政再建への最後の足枷と、いよいよ、なりつつある。
2011/06/20 Monday
近時、当ブログヘの海外からのコメント・スパムが著しく増加し、その対応に苦慮してきましたが、このたび、2011年6月13日より、コメント・スパム対応のできたブログに移行することにしました。
新しいブログ
「Sasayama’s Watch & Analize」
のURLは
http://www.sasayama.or.jp/blog/
です。
今後とも、ひきつづきご愛顧のほど、願いあげます。
2010/12/02 Thursday
2010年12月2日
 先月11月14日はドーハラウンド交渉(多角的貿易交渉)が始まった日であり、かつドーハラウンド交渉開始後9年目の節目を迎えた日でもあった。
ウルグァイ・ラウンドが交渉開始後8年目(1986年 - 1995年)で妥結に至ったのに対して、ドーハ・ラウンドは、9年目にしても、まだ、そのゴール地点が見えていない。
異例の長さである。
過日、韓国ソウルで開催されたG20やAPEC会議でも、ドーハ・ラウンド交渉が”妥結への好機”(Windows of Opportunity)を迎えたとの認識で一致し、その妥結への早期化を確認しあったものの、各論では、その具体的タイム・シリーズについては不透明なものがある。
2008年7月にドーハラウンド交渉が暗礁に乗り上げて以来、はや、2年半、この間に、皮肉にも、二国間または地域間での自由貿易協定締結は加速されてきた。
FTAについてみれば、1989年にはわずか16であったものが、1999年には66となり、そして、ドーハラウンドが難航している間の2009年8月時点では171のFTAが世界に誕生している。
このFTA急増の理由としてはいくつか挙げられる。
第一の理由は、現在の時代遅れのウルグアイ・ラウンドでは、特に、IPRs(知的所有権)にかかわる紛争に耐えられないということである。
新興経済国の台頭に伴う、この種の知的所有権紛争の増加と軋轢回避のために、TRIPS協定はあるものの、時代遅れのウルグァイラウンドでは役に立ちえず、やむを得ざる二国間FTA協定締結が促進された、との見方である。
国連報告書(ADB EconomicsWorking Paper Series “Asian FTAs: Trends, Prospects,and Challenges“2010年10月)では次のように記載されている。
「EU、日本、アメリカなど先進国で締結されるほとんどのFTAにおいては、知的所有権保護に関する条項が含まれている。(”almost all FTAs concluded by developed countries, such as the EU, Japan and the United States, include clauses related to the protection of IPRs)
もうひとつの理由は、巨大新興経済国・中国を抱えるアジアにおける自己防衛的なFTA締結の加速である。
それは防衛的であるとともに、中国・インドの経済力への裨益囲い込み確保の意味合いもある。
WTOがドーハラウンド交渉で行き詰まりを見せている一方で、FTAが、もはや、包括的貿易協定に代替しうる立場を確保しえつつある状況には、功罪の二面性がある。
一方で、FTAは、カスタマイズされた貿易自由化協定であり、参加国のきめ細かい国情にフィットできる、小回りのよさがある。
しかし、他方で、WTOの多角的貿易協定で本来果たされるべき平等性を確保しえない。
とくに、アフリカ大陸のサハラ砂漠より南の地域であるサブサハラ地域では、FTAの締結はわずか4に過ぎない。
つまり、これらの地域では、FTAでの擬似的代替をなしえない。
唯一WTOのみでしか、先進国からの価格支持された農産物の流入から、自国の自給的農業農産物を守りうる手立てがない地域といえる。
日本の菅政権がご執心のTPP協定によったとしても、参加するアメリカなど大国は、TPPに参加しながらも、他方では、重畳的にNAFTA.LAFTAなどのFTAに加盟しているのだし、これらのいわば「FTAのハブ化」がすすんでいる国では、原産地表示などについての一物二価的立場を利用して、スパゲッティボール現象をたくみに多国籍で回避しうる有利な立場をとりうる。
つまり、これらの経済協定における「範囲の経済」(economies of scope)を享受しうるのは、アメリカなどの大国のみに限定され、小国にはハンディがのこる、というわけだ。
この点について、上記掲載の国連報告では次の諸点を挙げている。
第一は、EUやアメリカは、これらの小国を覇権的経済力を持って、分割統治をしうる立場にあるということ。
包括貿易協定では、まとまっての小国の立場を主張しうるが、二国間でのFTA協定においては、大国有利の条項をしぶしぶ飲むということになりうる。
第二は、WTOの元であれば、偏見性のない紛争解決のメカニズムが働きうるが、二国間のFTAでは、ともすれば、大国の優位性がともすれば、まかり通りかねない。
では、このまま、ドーハラウンドは死んでしまうのであろうか?
これについて、ラミー事務局長は、次のような見通しを述べている。
これまで、2008年7月の妥結失敗以降のWTOドーハラウンド交渉においては、ここ数ヶ月は、小グループによる「カクテル・アプローチ」によって、非公式でのディスカッションとブレイン・ストーミングを繰り返し行い、一定の成果を挙げてきた。
ただ、これから行うべきことは、このカクテル・アプローチの継続ではなく、それをワンランク、レベルを上げた「交渉セッション」に格上げする必要があるという。
そのためには、これまでのそれらのカクテル・アプローチの成果を踏まえての、改訂版モダリティ・テキストを早く用意する必要がある、としている。
現在有効なモダリティ・テキストは、2008年12月6日の第四版モダリティ・テキストであるが、この第五版を早急に作る必要があるというわけだ。
このことについて、ラミー事務局長は、その必要性を認め、2011年の第一四半期の終わりまでに、新改訂版テキストを用意する、と言明している。
しかし、この早急な改訂版テキスト作りに慎重な対応を求める発展途上国を中心とした意見もある。
すなわち、小グループ間での会合を重ねるという水平的なプロセスが、テキスト作成と同時に進行しなければ、性急なテキスト作りのみでは、交渉を決裂させる、という意見である。
いずれにしても、ドーハ・ラウンドは、2011年中に片付けなくては、永遠に死んでしまう、という認識では、一致しているようだ。
その大きな理由として、2012年に合意がずれ込むと、アメリカの大統領選挙と重なってしまう、ということである。
そのさらに奥には、
ウルグアイラウンドの合意が早くできた裏には、当時のアメリカの経済団体が、アメリカ議会を大きくサポートしたため、という要因があったからなのだが、
それに比して、
現在のアメリカ経済界は、特に金融をはじめとするサービス産業が、目下の金融危機問題で、身動きがつかなくなってしまっていること、さらに悪いことは、アメリカの経済団体の多くは、すでにウルグァイラウンドで自由貿易による果実をすでに享受している、という事実がある。
今回のドーハラウンド合意に向けて、アメリカの経済団体が、ねじれ状態のアメリカ議会をプロモートする力はうせている。
このことは、ドーハラウンド合意への力学的な推進力を喪失させている、と見られている。
そもそも、ドーハラウンドは、1996年のシンガポール開催第1回WTO閣僚会議で提起されたシンガポール・イシュー(Singapore issue)(投資、競争政策、政府調達透明性、貿易円滑化の4分野問題解決)の命題が、2003年9月メキシコ・カンクン開催の第5回WTO閣僚会議において、四命題一括処理か否かで、一括処理を主張するEU・日本を中心とする先進国と、部分処理を主張する発展途上国との分裂を、依然内包しているという、もろさを持ったものなのだ。
ラミー事務局長は、あえて、その四つの命題のうちの貿易円滑化の処理のみを切り離して合意に持ち込もうとするのだが、そこに、そもそものドーハラウンド合意の無理があるとする説も依然有力ではある。
つまり、ここにおいては、シンガポール・イシューは、依然、ドーハラウンドにとっては「トロイの木馬」として機能し続けている、との見方だ。
まして、その後の中国・インドの新興経済勢力の台頭のもとでのシンガポール・イシューの位置づけも、変化してきているとみなければならない。
ラミー事務局長は、2011年合意を目指すためには、少なくとも、来年夏までに大筋合意を取り付け、残りの半年で各国での調整を取り付けたい考えのようである。
しかし、その筋書き通りにことが進むかは、神のみぞ知る状態のようである。
| お知らせ:
日本からシカゴのオプション売買ができるためのマニュアル
「シカゴ・オプション売買戦略マニュアル」
をこのたび書き上げ、発刊しました。
☆冊子版(A4版297ページ、5,900円)は、こちらをクリックされ、内容・目次のご確認をされて、お求めください。
☆お徳用なダウンロード版(電子書籍PDFファイル、A4版297ページ、2,950円)は、こちらをクリックされ、内容・目次のご確認をされて、お求めください。
|
2010年12月2日
先月11月14日はドーハラウンド交渉が始まった日であり、かつドーハラウンド交渉開始後9年目の節目を迎えた日でもあった。
ウルグァイ・ラウンドが交渉開始後8年目(1986年 - 1995年)で妥結に至ったのに対して、ドーハ・ラウンドは、9年目にしても、まだ、そのゴール地点が見えていない。
異例の長さである。
過日、韓国ソウルで開催されたG20やAPEC会議でも、ドーハ・ラウンド交渉が”妥結への好機”(Windows of Opportunity)を迎えたとの認識で一致し、その妥結への早期化を確認しあったものの、各論では、その具体的タイム・シリーズについては不透明なものがある。
2008年7月にドーハラウンド交渉が暗礁に乗り上げて以来、はや、2年半、この間に、皮肉にも、二国間または地域間での自由貿易協定締結は加速されてきた。
FTAについてみれば、1989年にはわずか16であったものが、1999年には66となり、そして、ドーハラウンドが難航している間の2009年8月時点では171のFTAが世界に誕生している。
このFTA急増の理由としてはいくつか挙げられる。
第一の理由は、現在の時代遅れのウルグアイ・ラウンドでは、特に、IPRs(知的所有権)にかかわる紛争に耐えられないということである。
新興経済国の台頭に伴う、この種の知的所有権紛争の増加と軋轢回避のために、TRIPS協定はあるものの、時代遅れのウルグァイラウンドでは役に立ちえず、やむを得ざる二国間FTA協定締結が促進された、との見方である。
国連報告書(ADB EconomicsWorking Paper Series “Asian FTAs: Trends, Prospects,and Challenges“2010年10月)では次のように記載されている。
「EU、日本、アメリカなど先進国で締結されるほとんどのFTAにおいては、知的所有権保護に関する条項が含まれている。(”almost all FTAs concluded by developed countries, such as the EU, Japan and the United States, include clauses related to the protection of IPRs)
もうひとつの理由は、巨大新興経済国・中国を抱えるアジアにおける自己防衛的なFTA締結の加速である。
それは防衛的であるとともに、中国・インドの経済力への裨益囲い込み確保の意味合いもある。
WTOがドーハラウンド交渉で行き詰まりを見せている一方で、FTAが、もはや、包括的貿易協定に代替しうる立場を確保しえつつある状況には、功罪の二面性がある。
一方で、FTAは、カスタマイズされた貿易自由化協定であり、参加国のきめ細かい国情にフィットできる、小回りのよさがある。
しかし、他方で、WTOの多角的貿易協定で本来果たされるべき平等性を確保しえない。
とくに、アフリカ大陸のサハラ砂漠より南の地域であるサブサハラ地域では、FTAの締結はわずか4に過ぎない。
つまり、これらの地域では、FTAでの擬似的代替をなしえない。
唯一WTOのみでしか、先進国からの価格支持された農産物の流入から、自国の自給的農業農産物を守りうる手立てがない地域といえる。
日本の菅政権がご執心のTPP協定によったとしても、参加するアメリカなど大国は、TPPに参加しながらも、他方では、重畳的にNAFTA.LAFTAなどのFTAに加盟しているのだし、これらのいわば「FTAのハブ化」がすすんでいる国では、原産地表示などについての一物二価的立場を利用して、スパゲッティボール現象をたくみに多国籍で回避しうる有利な立場をとりうる。
つまり、これらの経済協定における「範囲の経済」(economies of scope)を享受しうるのは、アメリカなどの大国のみに限定され、小国にはハンディがのこる、というわけだ。
この点について、上記掲載の国連報告では次の諸点を挙げている。
第一は、EUやアメリカは、これらの小国を覇権的経済力を持って、分割統治をしうる立場にあるということ。
包括貿易協定では、まとまっての小国の立場を主張しうるが、二国間でのFTA協定においては、大国有利の条項をしぶしぶ飲むということになりうる。
第二は、WTOの元であれば、偏見性のない紛争解決のメカニズムが働きうるが、二国間のFTAでは、ともすれば、大国の優位性がともすれば、まかり通りかねない。
では、このまま、ドーハラウンドは死んでしまうのであろうか?
これについて、ラミー事務局長は、次のような見通しを述べている。
これまで、2008年7月の妥結失敗以降のWTOドーハラウンド交渉においては、ここ数ヶ月は、小グループによる「カクテル・アプローチ」によって、非公式でのディスカッションとブレイン・ストーミングを繰り返し行い、一定の成果を挙げてきた。
ただ、これから行うべきことは、このカクテル・アプローチの継続ではなく、それをワンランク、レベルを上げた「交渉セッション」に格上げする必要があるという。
そのためには、これまでのそれらのカクテル・アプローチの成果を踏まえての、改訂版モダリティ・テキストを早く用意する必要がある、としている。
現在有効なモダリティ・テキストは、2008年12月6日の第四版モダリティ・テキストであるが、この第五版を早急に作る必要があるというわけだ。
このことについて、ラミー事務局長は、その必要性を認め、2011年の第一四半期の終わりまでに、新改訂版テキストを用意する、と言明している。
しかし、この早急な改訂版テキスト作りに慎重な対応を求める発展途上国を中心とした意見もある。
すなわち、小グループ間での会合を重ねるという水平的なプロセスが、テキスト作成と同時に進行しなければ、性急なテキスト作りのみでは、交渉を決裂させる、という意見である。
いずれにしても、ドーハ・ラウンドは、2011年中に片付けなくては、永遠に死んでしまう、という認識では、一致しているようだ。
その大きな理由として、2012年に合意がずれ込むと、アメリカの大統領選挙と重なってしまう、ということである。
そのさらに奥には、
ウルグアイラウンドの合意が早くできた裏には、当時のアメリカの経済団体が、アメリカ議会を大きくサポートしたため、という要因があったからなのだが、
それに比して、
現在のアメリカ経済界は、特に金融をはじめとするサービス産業が、目下の金融危機問題で、身動きがつかなくなってしまっていること、さらに悪いことは、アメリカの経済団体の多くは、すでにウルグァイラウンドで自由貿易による果実をすでに享受している、という事実がある。
今回のドーハラウンド合意に向けて、アメリカの経済団体が、ねじれ状態のアメリカ議会をプロモートする力はうせている。
このことは、ドーハラウンド合意への力学的な推進力を喪失させている、と見られている。
そもそも、ドーハラウンドは、1996年のシンガポール開催第1回WTO閣僚会議で提起されたシンガポール・イシュー(Singapore issue)(投資、競争政策、政府調達透明性、貿易円滑化の4分野問題解決)の命題が、2003年9月メキシコ・カンクン開催の第5回WTO閣僚会議において、四命題一括処理か否かで、一括処理を主張するEU・日本を中心とする先進国と、部分処理を主張する発展途上国との分裂を、依然内包しているという、もろさを持ったものなのだ。
ラミー事務局長は、あえて、その四つの命題のうちの貿易円滑化の処理のみを切り離して合意に持ち込もうとするのだが、そこに、そもそものドーハラウンド合意の無理があるとする説も依然有力ではある。
つまり、ここにおいては、シンガポール・イシューは、依然、ドーハラウンドにとっては「トロイの木馬」として機能し続けている、との見方だ。
まして、その後の中国・インドの新興経済勢力の台頭のもとでのシンガポール・イシューの位置づけも、変化してきているとみなければならない。
ラミー事務局長は、2011年合意を目指すためには、少なくとも、来年夏までに大筋合意を取り付け、残りの半年で各国での調整を取り付けたい考えのようである。
しかし、その筋書き通りにことが進むかは、神のみぞ知る状態のようである。
| お知らせ:
日本からシカゴのオプション売買ができるためのマニュアル
「シカゴ・オプション売買戦略マニュアル」
をこのたび書き上げ、発刊しました。
☆冊子版(A4版297ページ、5,900円)は、こちらをクリックされ、内容・目次のご確認をされて、お求めください。
☆お徳用なダウンロード版(電子書籍PDFファイル、A4版297ページ、2,950円)は、こちらをクリックされ、内容・目次のご確認をされて、お求めください。
|
2010/09/18 Saturday
2010/09/10 Friday
2010/08/29 Sunday
2010/08/29
ハードディスクを交換した後、それまでWindows 標準でついてきていたOutlook Expressメールソフトで受信したメールを見られるようにしたいと思われたことはありませんか?
受信したメールを見られるようにするには、以下の手順によります。
�仝魎垢靴織蓮璽鼻Ε妊�スクをアダプターを使って、現用のコンピュータにUSB接続する
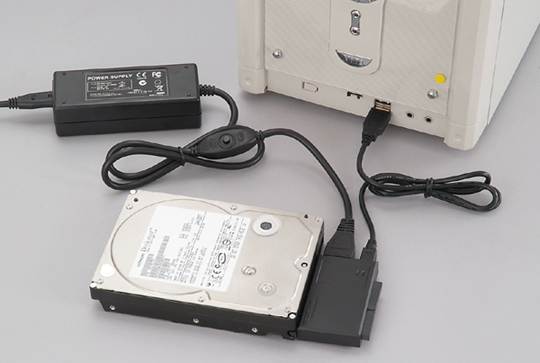
交換のためはずしたハード・ディスクを現用のコンピュータにUSB接続するには、上記の写真のようなアダプターを使います。
二-三千円程度で「KAMA CONNECT」などの商品が入手可能のはずです。
このアダプターを使えば、クラッシュしたハードディスクに新たにOSを上書きしなくても、そのまま、新しいハードディスクに変えたほうが、手間隙かからなくすみます。
もっとも、それらの交換後のハードディスクの残骸が、部屋中に散らばるというデメリットはありますが(笑)
なお、ハードディスクがSATA形式の場合には、アダプター(1,500円程度)が必要になる場合もありえます。
これらの変換器を通して現用のPCにUSB接続しますと、マイコンピュータに、交換前のハードディスクがEドライブなどの形で認識されるはずです。
この認識されたハードディスクから、以下の手順に基づき、交換前のハードディスクからOutlook Expressメールソフトで受信したメールを読み取ることができます。
あるいは、交換前のハードディスクから、以下の場所にあるメールファイル「Outlook Express」をそのまま、コピーし、現用のコンピュータにファイル『再現メール』(例)を作り、貼り付けておいてもかまいません。
��隠しファイルとなっているファイルを読めるようにする。
「コントロールパネル」をクリックし、そのなかの「フォルダオプション」をクリックする
「表示」をクリックする。
「詳細設定」のなかの「ファイルとフォルダの表示」の下にある「〇すべてのファイルとフォルダを表示する』の丸印にチェックを入れる。
一番下の「適用(A)」を左クリックする。
��Outlook Express で受信したメールのファイルの場所を探す
C ドライブの
「Documents and Settings」
→「ユーザー名」
→「Local Settings」
→「Application Data」
→「Identities」
→「よく分からない英数字」
→「Microsoft」
→「Outlook Express」
ここに受信したメールが、暗号ファイルである.dbx(ディービーエックス)ファイルとしてあります。
�,如�Outlook Express」をそのまま、コピーし、現用のコンピュータにファイル『再現メール』(例)を作り、貼り付けた場合には、この『再現メール』に受信したメールが、暗号ファイルである.dbx(ディービーエックス)ファイルとしてあります。
��.dbxファイルを開くソフトをダウンロードする
.dbxとは、Microsoft社のメールソフト(メーラー)である「Outlook」「Outlook Express」によって用いられるデータ保存ファイルに付く拡張子のことです。
.dbxファイルには、「受信トレイ」のように仮想的に作成されたフォルダのデータが収められています。
中身が符号化されているため、通常は読み取ることができません。
この暗号を読み取るには、DbxRescue(ver.1.05)というメールデータ救出ソフトが必要です。
DbxRescueソフトは、Outlook Express の壊れたデータファイル から、できるだけメールデータを救出することを目的としたツールです。
DBXファイル (OE5/6) 及び MBXファイル (OE4) に対応しています。
DbxRescueソフトは、こちら
http://www.vector.co.jp/soft/dl/win95/net/se271878.html
からダウンロードします。
�ゥ瀬Ε鵐蹇璽匹靴�DbxRescueの使い方
まず、解凍したファイルのアイコン「DbxResq」をクリックします。
「DbxResq」というポップアップメニューが登場します。
画面のそれぞれの項目の説明と使い方は次のとおりです。
[ 入力ファイル ] : 対象となるDBXファイルを指定する。直接入力可。
(「ファイルを開く」ダイアログを使って指定する。
* エクスプローラなどからファイルをドラグ&ドロップしても可。)
[ 出力フォルダ ] : 救出したEMLファイルの出力先フォルダを指定する。(新らしくそのためのフォルダを作っておくといい)
(「フォルダの参照」ダイアログを使って指定する。
* 入力ファイルのファイル名に従って、自動的にフォルダ候補が表示される。
* 空欄の場合は、[入力ファイル]と同じ階層に新フォルダを自動的に作成される。)
[ ゴミフォルダ ] : ゴミデータと思われるファイルを出力するフォルダ名。
[ 解析モード ] : ファイル解析のレベル。
[ 簡易モード ] : 速度=普通。4バイトずつ解析。軽度の破損ならこれでOK。
[ 詳細モード ] : 速度=めっさ遅い。1バイトずつ解析するので覚悟が必要。
[ バッファ ] : メモリバッファサイズ。大きくすると処理速度が向上するかも。
(* 上げ過ぎるとスワップが発生しやすくなり、逆効果。ほどほどに。
[ 状況 ] : 処理状況の表示。
[ 開始 ] : 処理開始。せめて[入力ファイル]は指定してから。
[ 中止 ] : 処理中止。中断ではないので再開は不可。
[ 終了 ] : プログラムの終了。実行中の処理がある場合は強制的に中止される。
�Χ饌療�な進め方
まず、デスクトップに『再現メール』などとしたファイルを作ってください。
そこに、
「Documents and Settings」
→「ユーザー名」
→「Local Settings」
→「Application Data」
→「Identities」
→「よく分からない英数字」
→「Microsoft」
→「Outlook Express」
の最後の「Outlook Express」のファイルの中ですでに可視化している.dbxファイルをコピーし、この『再現メール』ファイルに貼り付けます。
次に、「DbxResq」のポップアップメニューにある「入力ファイル(I)」の「参照(B)」をクリックし、デスクトップの『再現メール』ファイルの中の再現したい.dbxファイルをクリックします。
次に、『出力フォルダ(O)』の参照をクリックし、『再現メール』ファイルを出します。
次に、『解析モード(M)』のうち、『簡易モード』の丸印にクリックを入れます。
次に『開始(S)』をクリックしますと、再現が始まります。
解析が終わりますと、『状況』の横に「***個のメールファイルを出力しました』とのメッセージが出ます。
『終了(C)』をクリックし、解析を終わります。
�Ы侘聾紊離侫.ぅ襪慮�方
デスクトップの『再現メール』の中を見ますと、数字のたくさんついたファイルがいっぱい出ているはずです。
この一つ一つが、再現されたメールのファイルです。
あんまりいっぱい出てくるので、あらかじめ『重要メール』などとした出力用ファイルをそれぞれ作っておいたほうがいいかもしれません。(これらを後で、OutlookExpressソフトで再現する場合にも、この方が都合がいいようです。)
ファイルについている数字は「発見位置(16進数)」の数字です。
これらは、EMLファイル (*.eml) の形式です。
EMLファイルは Outlook Express にドラグ&ドロップすれば再取り込みが可能となります。
そのうちのひとつをクリックしますと、ひとつのメール・ソフトがひらき、ひとつのメールが再現されるはずです。
そのほかに『trash』(ごみのファイル)ファイルもあります。
これら、「ゴミの分別」についてですが、データ中に “To:” または “From:” が含まれない場合は、ゴミフォルダへ移動します。
日本語以外の環境で使用する場合、たとえば、英語で使用する場合は、”Japanese.lng” を “Japanese.ln_” に変更します。
それ以外の言語で使用する場合は、”English.ln_” を “< 言語名>.lng” にコピーしてから、テキストエディタで編集してください。
なお、ツリー構造は復旧できませんし、すべてのデータが復旧できるわけではないことも、ご承知ください。
�┐泙箸瓩萄童愁瓠璽襪鮓�る方法
以上の手順で、再現されたメールのひとつひとつを個別にクリックすれば、メール・ソフトが立ち上がり、見ることができますが、再現メールの数が多い場合は、大変です。
そこで、以下の方法で、再現された多くのメールを一括して見ることができます。
EdMaxというメーラー(フリー版)をダウンロードしてください。
EdMaxにてアカウントを作成
アカウント内に適当なフォルダを作成(EdMaxを開き、上の「ファイル」→「新規フォルダ」→左のメニューに出たフォルダに名前を入れる)
そのフォルダの上に、emlファイルをまとめてコピペしドラッグしてインポート
(マウス左クリックで「.eml」フォルダをまとめてコピーしてきたものを、左側のメニューの中の新しくできたフォルダの上までドラッグしてきて、インポートしたいフォルダの上で左クリックをはずす。→「インポート」というポップアップが出てくる→出てきたポップアップメニューの中の「○ eml(*eml)」の丸にチェックを入れる。→右の「OK」をクリック→フォルダの中にメールがインポートされていく。)
作ったフォルダの場所は、「マイコンピュータ」→「ローカルディスク(C)」→「ProgramFiles」→「EdMax」→「Account」→「Account」→「受信」→「新規作成ファイル」)
インポートしたメールを書き出す前に
設定 > メーラー設定 > 表示 > ヘッダカスタム表示
にて通常表示するヘッダをSubject(件名)とDate(送信日時)にしておく。
フォルダ内のメールを「すべて選択」
ファイル > エクスポート
形式は「テキスト(通常ヘッダ付き)」を選択
ファイル名を記入し保存
HTMLメールはソースコード(HTMLタグの付いたテキスト)がそのまま保存
��おわりに
以上がDbxRescueというソフトを使った、Outlook Expressメールの再現方法です。
なお、このメール再現は、以前にメールのファイルの容量圧縮のために「フォルダの最適化」 を行った後の場合では、再現できません。
その他、最新版の配布と、掲示板でのサポートは以下のURLにて行っています。
http://www.geocities.jp/zzuketta/
現在、Outlook Expressというメール・ソフトは、Windowsにはバンドルされておらず、代わりに、 [Microsoft Office Outlook] に移行しています。
Outlookの場合ですと、たとえデータが壊れても付属の scanpst.exe すなわち「受信トレイ修復ツール」で、簡単に強力に修復できます。
このように再現で苦労したあなたですが、今後は、メール内容の再現に厄介なOutlook Expressは使わないにこしたことはないのですが、そのほかのメールソフト( [Mozilla Thunderbird]、 [EdMaxフリー版]、 [電信八号]、 [Sylpheed]、 [Pochy]、 [Becky!]、 [EdMax]、 [AL-Mail]、 [Eudora]、 [Shuriken]、 [秀丸メール(旧・鶴亀メール)])などを試してみるのも一方法かと思います。
私は、この中の [Becky!]を使っており、その後、快適です。
| お知らせ:
日本からシカゴのオプション売買ができるためのマニュアル
「シカゴ・オプション売買戦略マニュアル」
(A4版297ページ、5,900円、CD-ROM版は4,800円)
をこのたび書き上げ、発刊しました。
内容・目次のご確認やお求めについては、こちらをクリックしてください。
お徳用なダウンロード版-電子書籍PDFファイル(297ページ、2,950円)ご希望の場合は、こちらをクリック してください。 |
2010/08/17 Tuesday
2010年8月17日
 日本の民主党政権が目指している農業者戸別所得補償というスキームは、その当事者に言わせると、EUの直接支払いを雛形にしたというのだが、その雛形となったというEUの直接支払い自体、すでに、大きな変貌を遂げている。
現在の日本の農業者戸別所得補償スキームを見る限り、その雛形は、現在の2003年のFischer reform(New Cap)ではなく、その前の改革以前の1992年のMacSharry reforms(Old Cap)であると見られる。
2003年のFischer reform(New Cap)において、EUが改革を目指したポイントは、それまでのマーケットを通して(Market Measures)支払う共同市場組織(CMOs)と呼ばれるスキームや、家畜の個体別支払いや地域限定支払い(Coupled Payment)から離脱した、生産とは連動しない、デ・カップリングした支援であり、シングル・ペイメント・シェーマ(single payment scheme=SPS)といわれるものであった。
シングル・ペイメントの目的は、農家に、生産調整を許容しながら、何を生産するかを農民の意思に任せつつ、自らの能力やスキルに応じた安定した収入を得させるためのものである。
シングル・ペイメントを農民が得るためには、一定の資格を必要とし、この資格は、これまでの生産実績や、計画初年度の実績によって決められる。
このシングル・ペイメントに加えて、農家は、蛋白作物、コメ、ナッツ、馬鈴薯でんぷん、牛乳、乳製品、種子、綿花、オリーブ、牛肉、子牛肉などについては、2012年終了を前提として、特別支援措置がある。
さらに、一定のシーリングの元に、シングル・エリア・ペイメント(Single Area Payment Scheme=SAPS)と呼ばれるものがある。
なによりも、2003年のFischer reform(New Cap)において特記すべきは、クロス・コンプライアンス(Cross-compliance)という概念が設けられたことにある。(こちらもご参照)
すなわち、農家が直接支払いを受けるためには、公衆に寄与し得、動植物の健全な成長に寄与し得、環境と動物福祉に寄与し得、農家自ら所有する農地をよい農業条件と環境条件に保つことに寄与し得るための、一定の条件に適合しなければならない、ということである。
その基準に達しない地域なり農家に対しては、支払いの総額は減少しうるということになる。
また、これは牧草地についても適用され、農業用地のトータルの一定割合に牧草地が保たれる必要がある、という制約も加わる。
しかし、この現在の2003年Fischer reform(New Cap)も、すでに次のような厳しい批判にさらされている。
すなわち、クロス・コンプライアンスによって正当化された一般支払いよりも、必要とされる公共財を生産する農家へのターゲット支払いを進めるべきである、とのStefan Tangermann氏らによる批判である。
氏は、その意見で、現在のニューCAPによる直接支払いは、EUの財政的理由で、2013年以降は立ち行かなくなるとしている。
その上で、氏は、2013年以降のCAPのスキームを模索する上で、現在のCAP予算を農村開発のための個々の施策に振り向けるべきである、と、主張している。
EU圏の財政悪化によって、農家への直接支払いに対する社会的許容を鈍らせているのは、農業部門以外の部門の経済的疲弊化である。
農業部門のみ、どうして優遇されるのか?との不公平感が農業外部門において充満しつつある。
参考「How can direct payments be justified after 2013?」
Konrad Hagedorn氏も、農業の多面的機能インセンティブに直接支払い政策を選んだ場合、取引費用では、直接支払い型インセンティブは、インセンティブではベストな選択とはいえず、面的な制度設定変更のほうが効果はある、としている。
参考「Multifunctional agriculture : an institutional interpretation 」(Hagedorn Konrad )(markets:understanding the critical linkage)(October 28-29, 2004)
このようなEUにおける直接支払いの議論経過を見てみると、日本でようやく始まるクロス・コンプライアンスなき、原初的形態での直接支払い=農業者戸別所得補償スキームには、EUとは二周も三周も遅れたスキームの稚拙さが見られる。
日本においても、直接支払い政策に移行すればするほど、ミクロの面での不公平間が強まってくる。
農業に対する直接支払いが社会的に是認されるのは、その支払いが環境などの外部経済に資するというクロス・コンプライアンスの条件に適合してのことであるが、日本でこれから試行しようとしている在来型のゼネラル・ペイメントでは、そのトレードオフとなる社会効果が期待できない。
農業保護の甘い論理構成として、緑資源に資するから、とか、農業は自然と一体だから、といった論理は、クロス・コンプライアンスの点からは、もはや通用しない。
クロス・コンプライアンスの観点からなら、「では、その論理なら、環境に直接投資したほうが」、ということになってしまうからだ。
また、カロリー・ベースでの食料自給率の向上は、消費者・国民全体に資する、と主張する向きもある。
では、カロリー自給率の向上が、農業に対する直接支払いのクロス・コンプライアンスとして位置づけられうるか、といえば、納税者でもある農産物消費者にとっては、きわめてメリットの少ない、対価といえる。
つまり、カロリーベースで低い自給率をいち早く改善できるのは、高い飼料自給率だからだ。
カロリーベースで低い自給率をいち早く改善できるキーマンは、納税者でもある農産物消費者に協力を求めるよりも、まず低い飼料自給率の改善からはじめるべき農業者自身にあるからだ。
プロゴルファーの石川遼君を動員してのカロリーベースの食料自給率向上キャンペーンは、、茶の間の納税者でもある消費者に向けられるべきなのではなく、まず、カロリーベース自給率を大きく左右している飼料自給率向上の鍵を握っている畜産当事者に向けられるべきものだ。
農家に対する直接支払いの政策目的は、決して、農家の生活安定とか農家の消費性向上昇などにあるのではなく、あくまで、クロス・コンプライアンスにもとづいた外部経済の向上にあり、そのことによる行政効果と政府支出の軽減が、トレードオフの対極にあるということだ。
今後も、農家に対する直接支払いが在来型のゼネラル・ペイメントにとどまる限り、それは、愚民政策であり、ポピュリズム政策であり、ばら撒き政策との揶揄・そしりを免れない、ということだ。
そして、これらのスキームに永続性がないことを一番知っており、それについて一番不安を抱いているのは、ほかならぬ農民自身である。ということだ。
| お知らせ:
日本からシカゴのオプション売買ができるためのマニュアル
「シカゴ・オプション売買戦略マニュアル」
(A4版297ページ、5,900円、CD-ROM版は4,800円)
をこのたび書き上げ、発刊しました。
内容・目次のご確認やお求めについては、こちらをクリックしてください。
お徳用なダウンロード版-電子書籍PDFファイル(297ページ、2,950円)ご希望の場合は、こちらをクリック してください。 |
 いつのころからか、アルプスのヨーデル音楽に心惹かれて、ヨーロッパに行った折などに、トランクいっぱいにしたりして、現地のCDなどを集めております。
 いつの間にか増えている海外のクラシック・インターネット放送でした。